Notícias
ISA Automation Summit & Expo 2026 põe IA e robótica no centro do debate
Marcado para 27 a 29 de setembro na Flórida, o encontro da ISA reúne profissionais de automação com foco em inteligência artificial, robótica e capacitação…
Para quem opera na indústria, 2026 é um ano para acompanhar de perto: é o período de testes do IBS e da CBS, os novos tributos sobre o consumo criados pela reforma tributária. A carga efetiva ainda não muda, mas sistemas, notas fiscais e processos já precisam falar a nova língua.
A reforma unifica tributos sobre consumo em dois:
O modelo é não cumulativo e cobrado no destino. Para a indústria, o ponto-chave é a promessa de reduzir o imposto embutido em investimentos e insumos — uma distorção que, no sistema atual, encarece a produção e trava a competitividade.
Setembro de 2026 concentrou marcos práticos da adaptação:
Tanto a Receita Federal quanto o Comitê Gestor do IBS têm reforçado que 2026 é ano de orientação e adaptação, não de punição — o foco está em educar o contribuinte e destravar os sistemas antes da cobrança cheia nos próximos anos.
O recado é preparar a casa:
Entidades industriais como CNI e FIESP trataram a aprovação da reforma como uma conquista para o país, justamente pela expectativa de reduzir a tributação cumulativa e o custo de conformidade.
Fontes: Agência Brasil — Reforma tributária entra em fase de testes em 2026 e Receita Federal — Orientações da Reforma Tributária para 2026.
São os dois tributos sobre consumo da reforma: a CBS (Contribuição sobre Bens e Serviços), federal, que substitui PIS/Cofins; e o IBS (Imposto sobre Bens e Serviços), de estados e municípios, que substitui ICMS e ISS.
2026 é um ano de transição e testes: as empresas passam a destacar IBS e CBS nos documentos fiscais com alíquotas de referência, sem que isso represente aumento efetivo de carga, para adaptar sistemas e processos.
Entidades como CNI e FIESP apontam que o modelo não cumulativo reduz o imposto embutido nos investimentos e nos insumos, o que historicamente pesava mais sobre a indústria do que sobre outros setores.
Marcado para 27 a 29 de setembro na Flórida, o encontro da ISA reúne profissionais de automação com foco em inteligência artificial, robótica e capacitação…
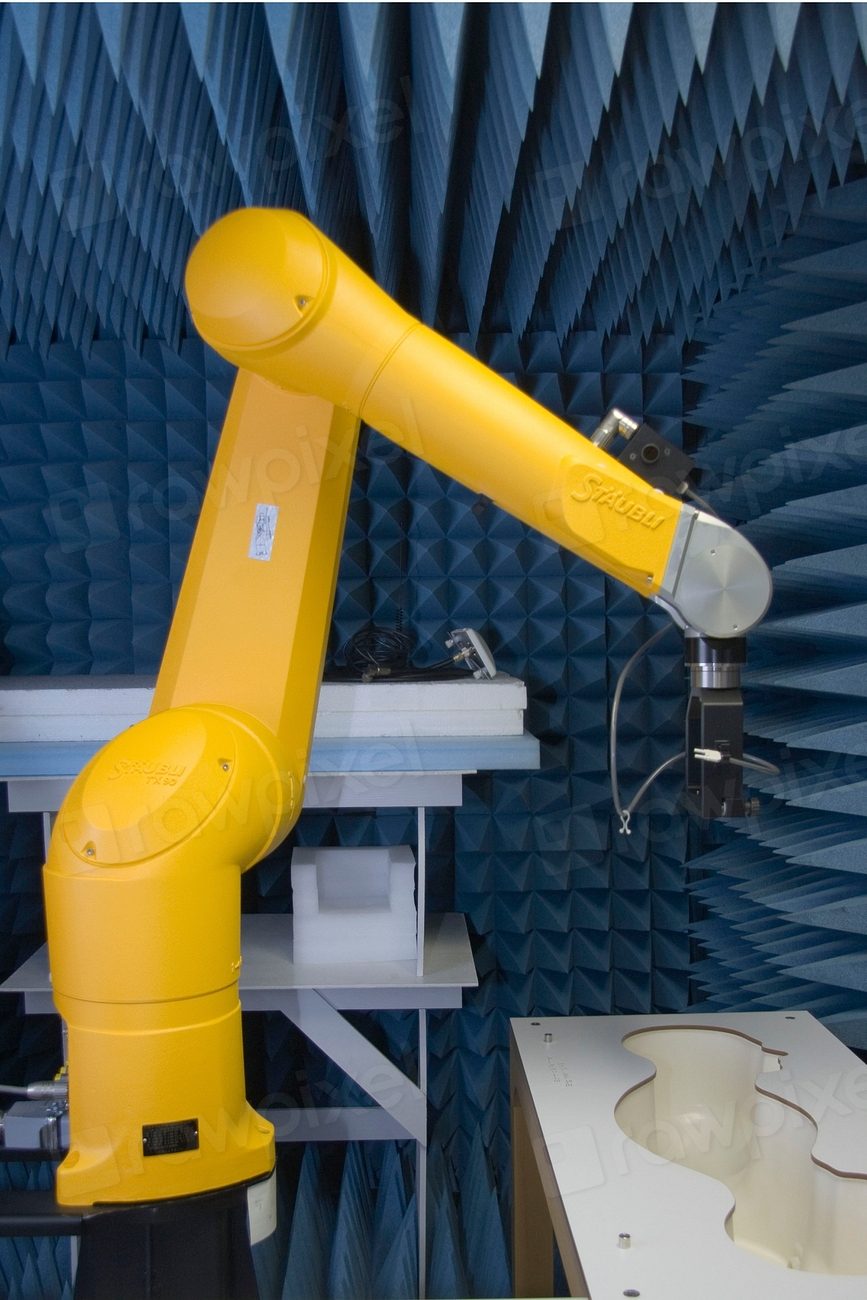
Na feira de Chicago, Setco e FANUC mostram spindles robóticos de alta velocidade para usinagem flexível — uma alternativa ao CNC onde a tolerância permite.
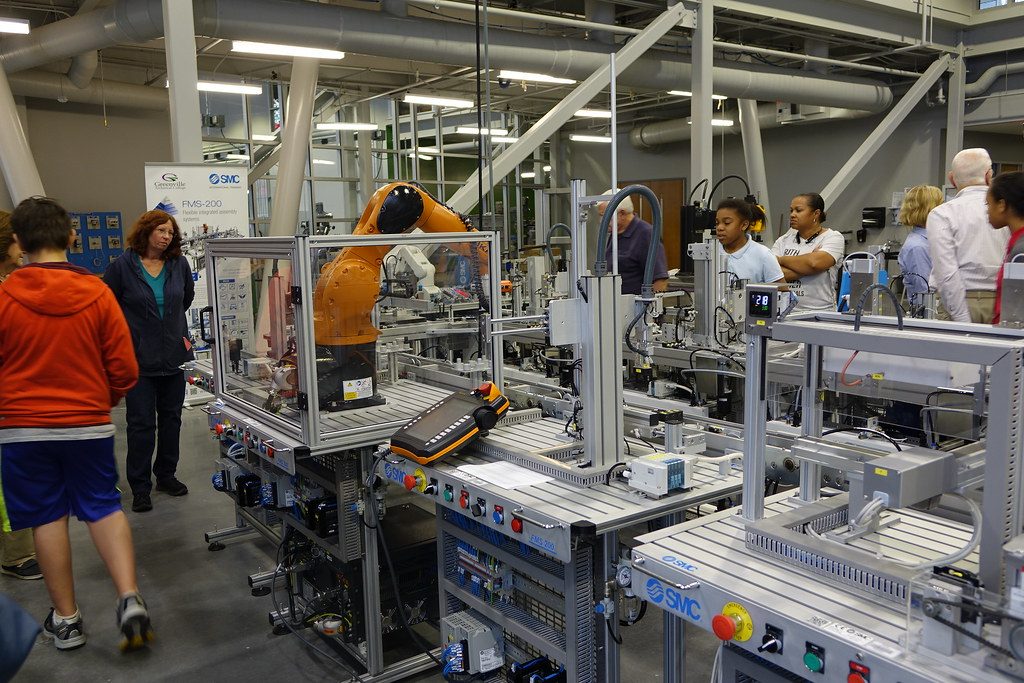
A dinamarquesa Universal Robots levou à IMTS 2026 sua plataforma de robótica de 7ª geração, incluindo o novo modelo UR17g e o painel inteligente SP7.